研究速递
今天分享的文章来自复旦大学Hui Ding、Xintong Wang与Xian Xu于2026年3月发表的论文《The Impact of Public-Private Partnership Health Plans on Private Insurance》(公私合营医疗保险计划对商业保险市场的影响),发表于《Journal of Development Economics》。该论文以中国城市定制型商业医疗保险(CCSMI,俗称’惠民保’)在各城市的错期推进为准自然实验,利用某头部商业健康保险公司的交易级数据,系统考察了公私合营保险计划对商业保险购买行为的挤出效应,揭示了其在广延边际(是否购险)、集约边际(保额高低)和价格调整上的全面影响。
研究背景
全球许多国家面临公共医疗保险覆盖不足的难题,而商业健康险的自愿性质又导致风险池有限、逆向选择严重。公私合营(PPP)医疗保险计划被视为兼顾覆盖面扩展与财政可持续性的有效方案,在越南、马来西亚、印度尼西亚等中低收入国家均有探索实践。
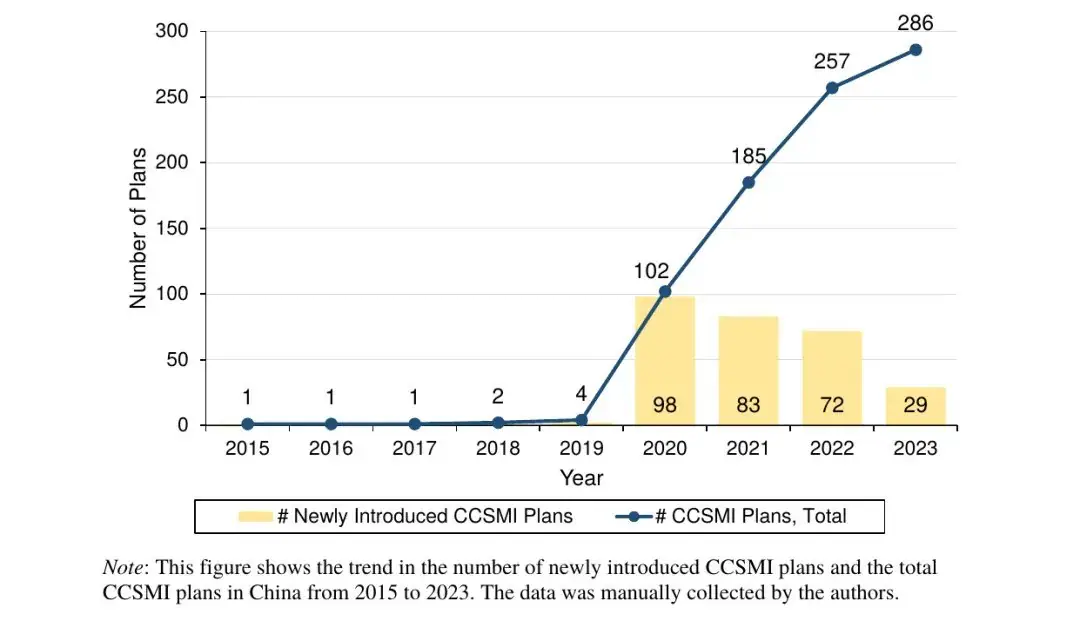
中国虽已建立覆盖约14亿人的全球最大公共医疗保障体系,但自付医疗支出仍占医疗总费用的34.4%(WHO, 2023),远高于OECD国家平均水平。为填补公共保障缺口,2020年3月国务院发布《关于深化医疗保障制度改革的意见》,鼓励公私合作推广补充医疗保险。此后,以’惠民保’为代表的CCSMI迅速在全国铺开:截至2023年底,全国已推出286款CCSMI产品,参保人数约3亿。
然而,CCSMI的参保增长是否真正代表医保覆盖的净扩展,还是仅仅替代了已有商业保险?这一问题在学术界尚无定论,本研究正是针对这一核心问题展开系统因果分析。
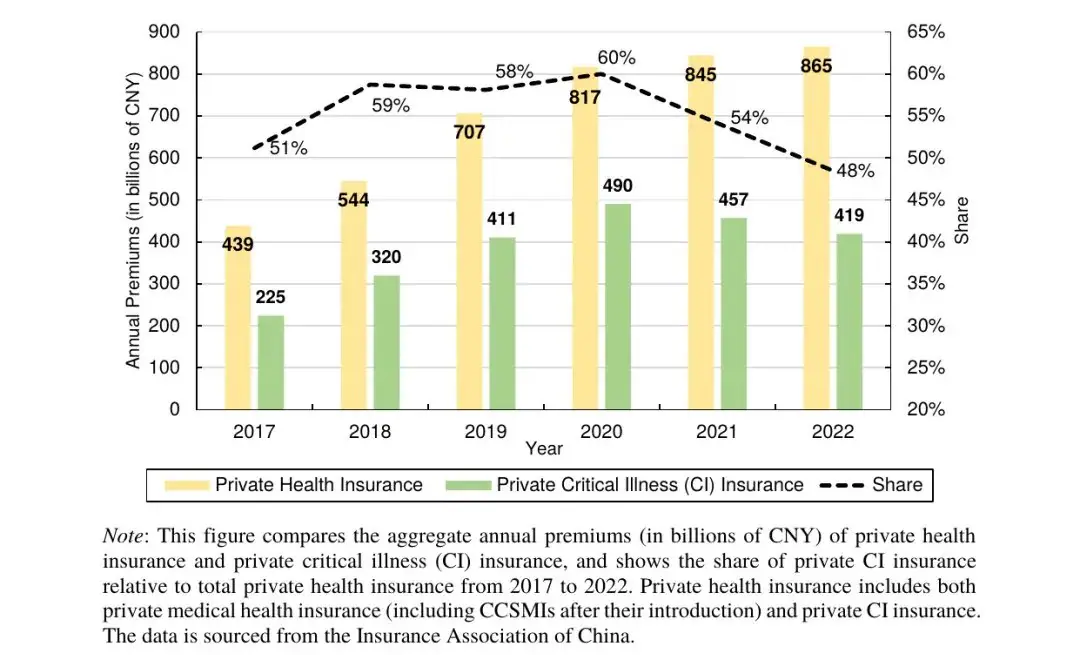
图1:中国商业健康保险市场发展趋势(2017-2022年)
研究内容
1. 研究对象:CCSMI(惠民保)制度背景
CCSMI是一种由地方政府主导设计、商业保险公司承保运营的补充医疗保险,定位于填补基本医保与自费医疗费用之间的保障缺口。其核心特征包括:保费极低(60-150元/年)、不设年龄及健康告知门槛、与基本医保打通。政府不直接补贴,但通过宣传、税优政策扩大参保,有效降低逆向选择风险。大多数CCSMI还设有’特殊药品’清单,覆盖癌症靶向治疗等高价药。
图2:CCSMI产品推进趋势(2015-2023年)
2. 数据与变量
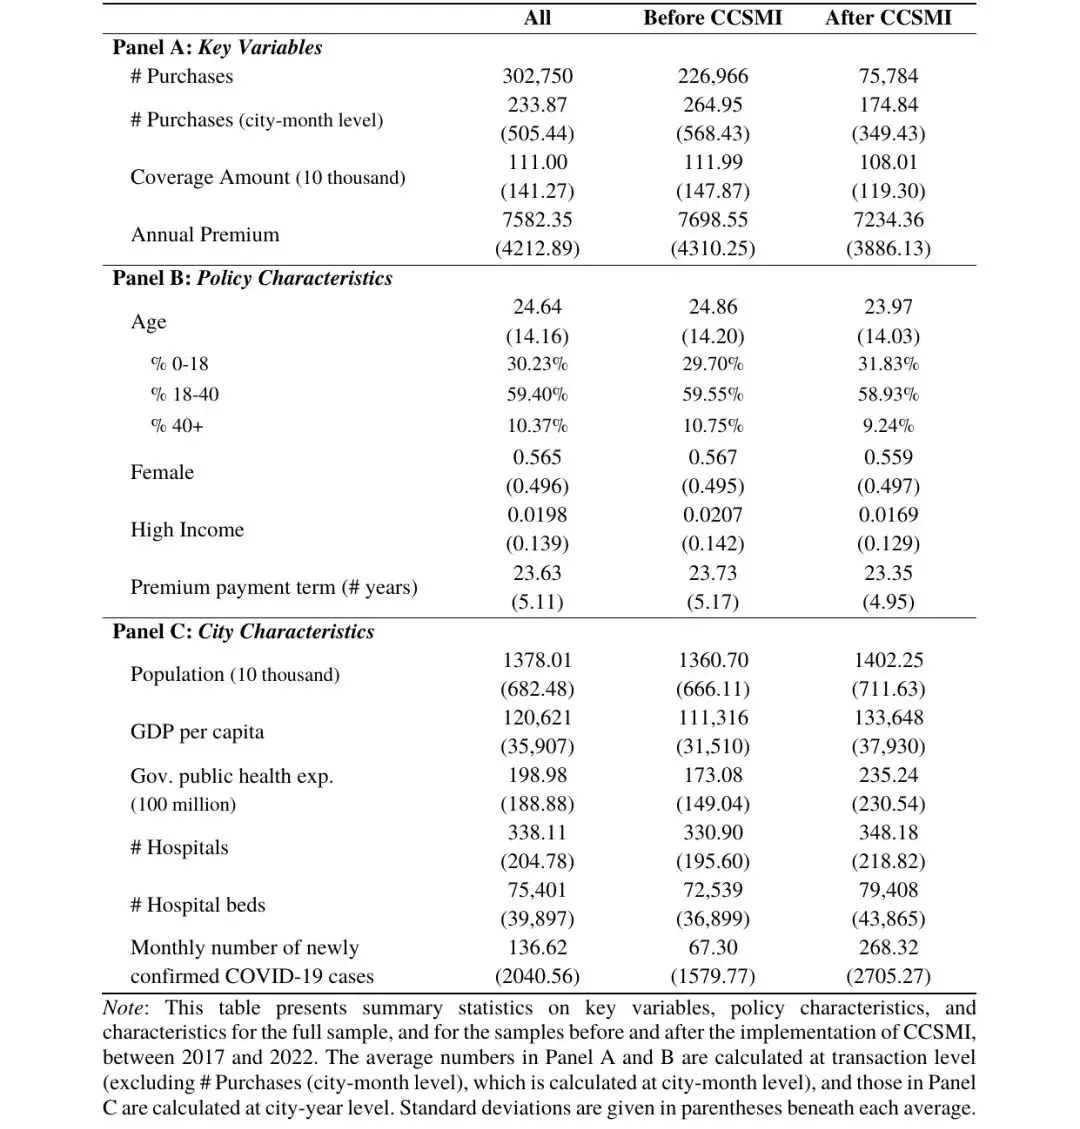
研究核心数据来自一家中国头部商业寿险健康险公司(全国市占率前十)的交易级数据,涵盖2017-2022年18个一、二线城市的30.3万份重疾险保单记录。该公司未参与任何CCSMI产品的运营,因此其数据完整反映了CCSMI推出的外溢效应,而非自身业务调整的影响。核心变量包括:
保险购买数量(广延边际):城市-月度层面的新签保单件数;
保障额度(集约边际):每份保单的一次性赔付金额(重疾险核心指标);
年缴保费:分解为消费者保障范围选择效应与保险公司定价调整效应两个渠道;
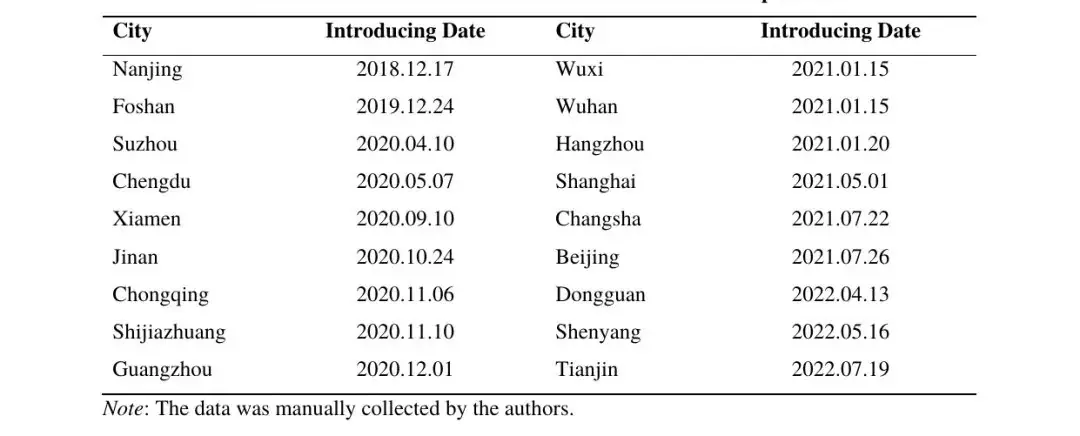
CCSMI特征数据:各城市推出时间、特殊药品清单范围及与重疾险的适应症重叠程度,由作者手动收集。
3. 实证方法
研究采用双重差分(DiD)框架,利用CCSMI在各城市的错期推进构造准自然实验,识别其对商业保险市场的因果效应。具体设置包括:城市固定效应、年-月固定效应及城市×日历月固定效应,以排除各类时空混淆因素。为应对CCSMI推出时间可能受城市特征影响的内生性问题,研究核实了CCSMI推出时间与城市保险市场规模、宏观经济指标及新冠疫情严重程度均无显著相关性(见附录表A1)。
此外,研究还使用事件研究法(Event Study)对平行趋势假定进行验证,采用Callaway & Sant’Anna (2021)及de Chaisemartin & d’Haultfoeuille (2020)等异质性稳健估计量进行一致性核验,并针对新冠疫情期间样本期的潜在干扰进行交乘项检验,确保主要结论不受疫情因素驱动。
研究结果
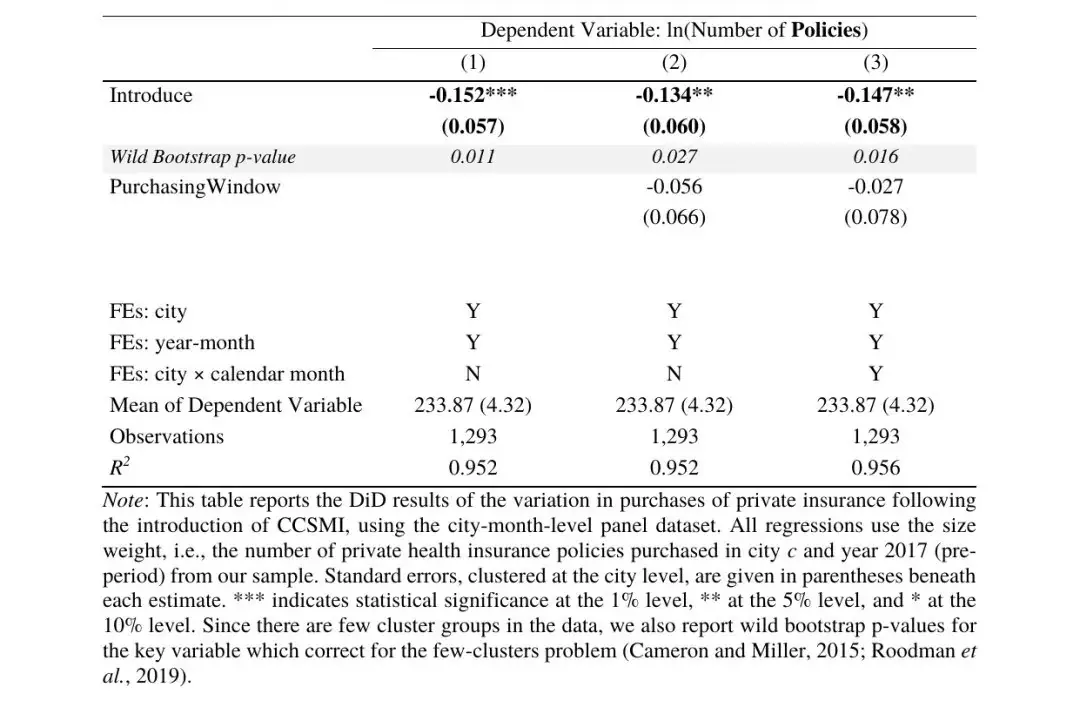
发现一:CCSMI导致商业保险购买量平均下降13.7%(广延边际)。
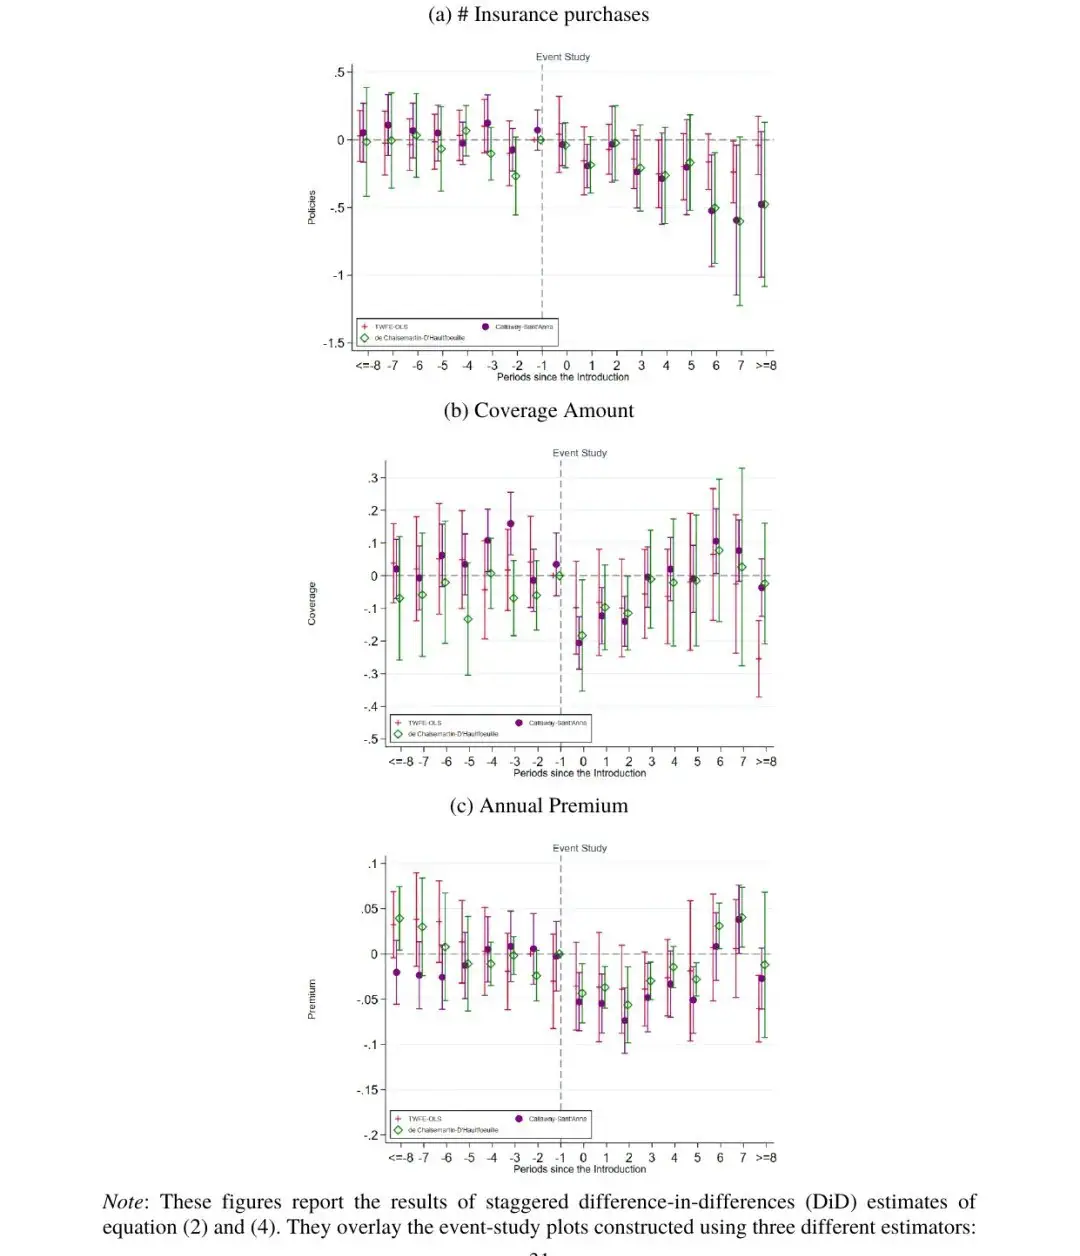
双重差分基准回归(表3)显示,CCSMI推出后,城市商业健康险新签保单件数平均减少13.7%,且该效应在多种稳健性检验下均显著。事件研究图(图3 Panel a)证实,CCSMI推出前各城市保单趋势无系统差异,推出后立即出现显著下降,且无预期效应,进一步支持因果推断的有效性。
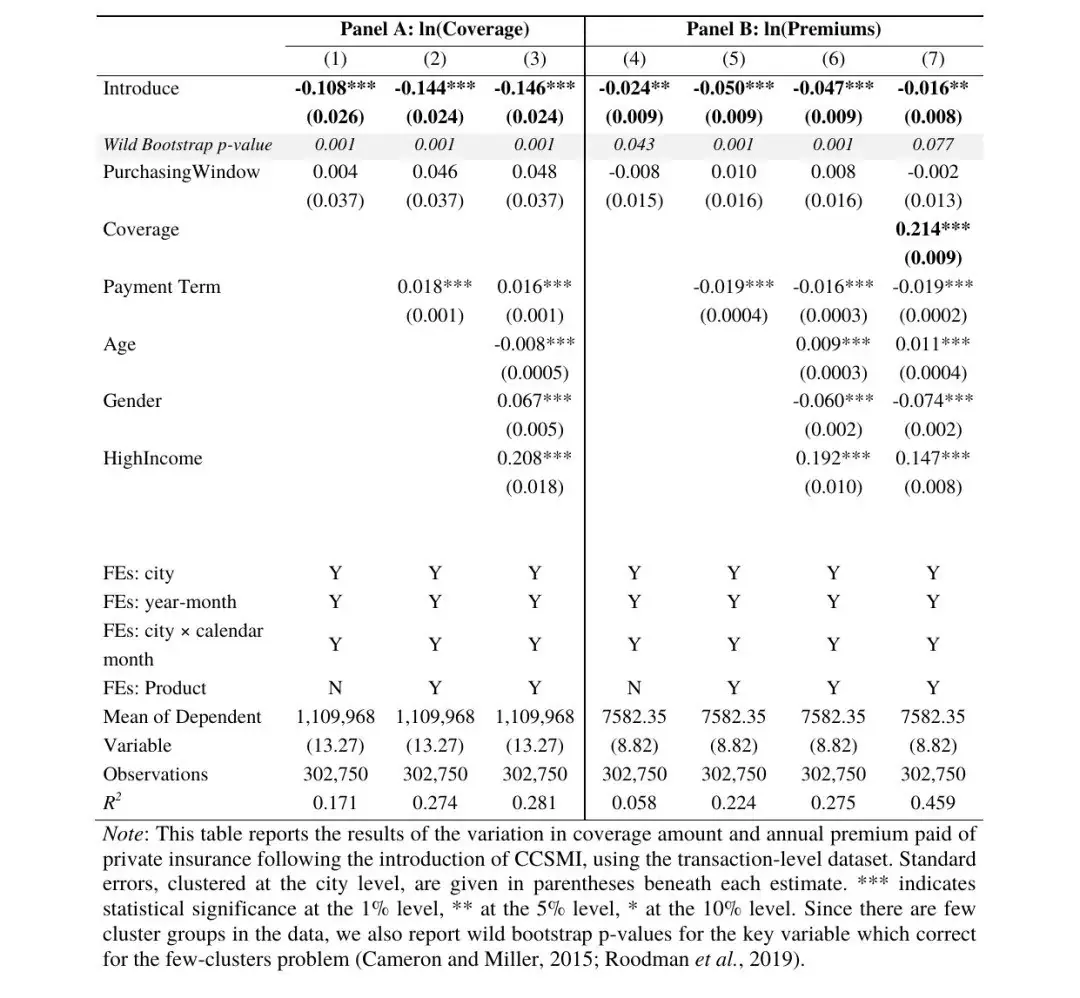
发现二:CCSMI导致平均保障额度下降13.6%,年缴保费下降4.6%(集约边际)。
在保额层面,CCSMI推出后,留存商业险消费者选择的平均保额减少约15.2万元(降幅13.6%),表明部分消费者感知到CCSMI提供了一定保障替代,从而降低了对高额商业保障的需求(表4 Panel A)。在保费层面,年缴保费平均下降4.6%(表4 Panel B),事件研究图(图3 Panel b/c)显示保额和保费的下降均集中于推出后前三个月,随后逐步回归至前期水平(保额)或持续维持低位(保费)。
保费下降的机制分解:约三分之二(4.6%-1.6%=3.0个百分点)来自消费者主动选择保障范围更窄的产品,其余约1.6%来自保险公司在竞争压力下主动压缩定价(控制保额后仍显著)。
表4:CCSMI对保障额度和年缴保费的影响(交易级面板,双重差分)
图3:CCSMI对商业保险购买数量、保障额度、年缴保费的动态效应(事件研究图)
发现三:异质性分析:特殊药品清单显著强化挤出效应;年龄越大替代效应越强。
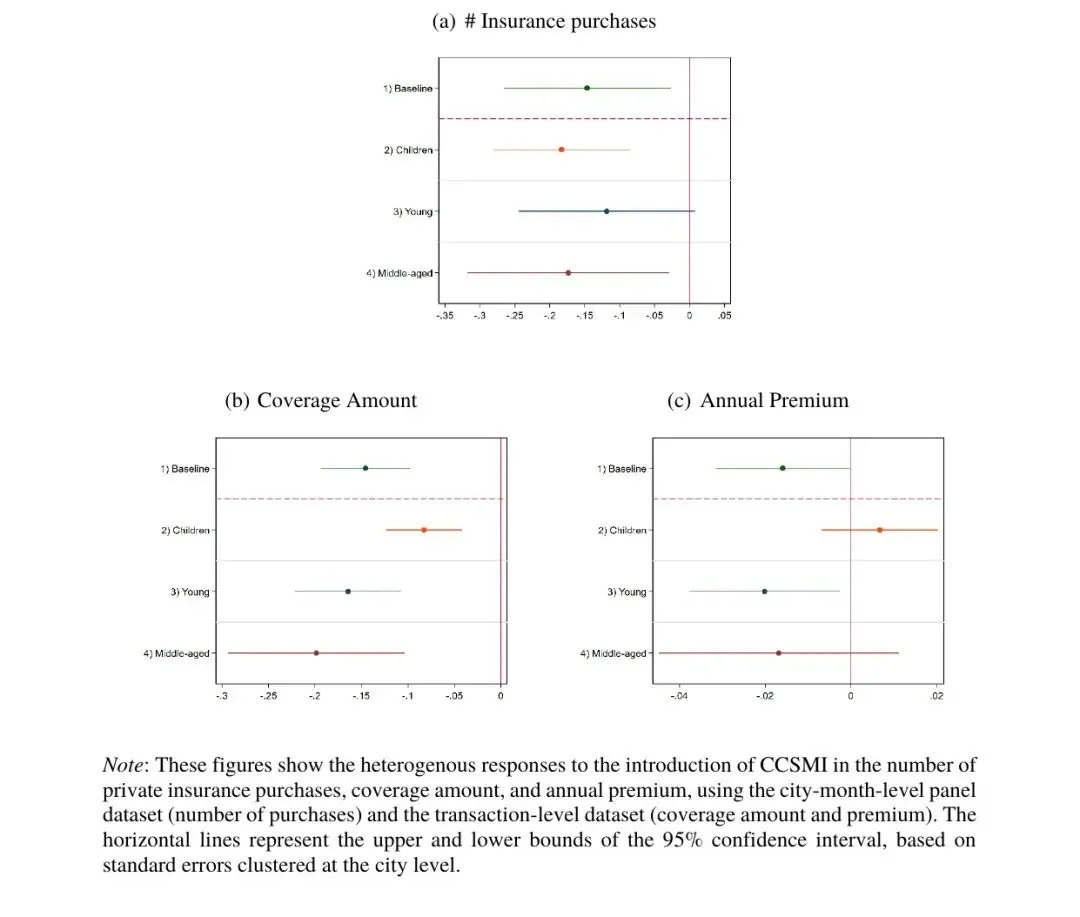
按年龄组分析(图4):三组(儿童、青年、中年)在广延边际的挤出幅度相近,但儿童保额降幅(8.0%)明显低于青年(15.1%)和中年(18.0%),且儿童群体无保费压缩效应,表明中年群体受CCSMI的替代效应更强。
按CCSMI产品特征分析(表5):含特殊药品清单的CCSMI在广延边际产生显著更强的挤出效应(约-26.5%额外效应),而不含特殊药品的CCSMI几乎无显著挤出;特殊药品数量越多、与重疾险适应症重叠程度越高,挤出效应越强,保险公司也相应实施更大幅度的主动降价,说明产品可替代性是挤出效应的核心驱动机制。
图4:CCSMI影响的年龄异质性(儿童、青年、中年组对比)
发现四:回推测算:商业险购买减少至少抵消了CCSMI参保增量的25%。
基于13.7%的购单量降幅,按2019年全国商业健康险规模外推,CCSMI推出后全国减少商业险新签约3950万件,约占2023年CCSMI参保1.68亿人的25%。保费维度的替代效应更为悬殊:商业险总保费缩减约1050亿元,约为同期CCSMI年保费总额的6倍,因为惠民保保费(60-150元)远低于商业重疾险(约7700元/年),消费者的保障替换实质上大幅削减了整体风险保障水平。
使用《中国保险年鉴》全国数据的补充验证(表6)显示,未参与CCSMI运营的保险公司保费年增量显著减少,而参与运营的公司保费增加,两组间的净效应量级与上述测算高度吻合。
选择理由
1. 政策现实感极强:惠民保已成为中国迄今最大规模的公私合营医保创新,参保人数在三年内突破3亿,其对商业保险市场的挤出效应直接关系到多层次医疗保障体系建设的核心目标,研究结论对政策设计具有直接参考价值。
2. 数据创新性突出:交易级商业保险微观数据的使用,突破了以往研究依赖宏观统计或调查数据的局限,能够同时刻画广延与集约两个维度的保险购买决策变化,以及供给侧保险公司的定价响应。
3. 实证策略严谨:错期推进的准自然实验设计、平行趋势验证、新冠干扰检验及多种异质性稳健估计量的一致性,共同支撑了因果推断的可信度。
4. 机制分解深入:将保费变动分解为消费者行为效应与企业定价效应,并通过特殊药品清单的产品层面分析揭示了替代效应的核心机制,为PPP保险设计的政策评估提供了新视角。
5. 国际比较意义:中国CCSMI的经验对越南、马来西亚、印尼等同样面临公共保障不足、正在探索PPP医保的新兴市场国家具有重要参考价值。
政策启示
本研究表明,以惠民保为代表的公私合营医保产品在快速扩大参保覆盖面的同时,也对商业健康保险市场产生了显著的替代效应:不仅导致部分居民放弃购买商业保险(广延边际),更使留守商业险的消费者主动降低保额(集约边际),整体风险保障功能受到削弱。保费维度的测算显示,净保障减少规模远超参保人数增长所示的表观改善。
这一发现对政策设计具有重要启示:第一,应重视CCSMI与商业健康险在保障范围上的差异化定位,特别是控制特殊药品清单与重疾险适应症的重叠程度,以实现真正的补充而非替代效果;第二,监管部门需关注商业保险公司因竞争压力被动压缩定价可能带来的长期偿付风险;第三,政策评估框架应从参保人数扩展到覆盖质量、保障额度和净保障增量等多维指标;第四,应加强消费者保险信息教育,帮助居民避免因对惠民保保障范围的过高预期而过度缩减商业保障。
对全球新兴市场而言,中国的经验提示:在基本保障体系已趋完善的背景下,PPP补充医保的设计边界与替代风险需纳入整体政策评估框架,仅以参保增长衡量PPP保险成效可能严重高估其净福利效益。
引用信息
Hui Ding, Xintong Wang, Xian Xu. The impact of public-private partnership health plans on private insurance. Journal of Development Economics. Volume 182. 2026,103780.